經濟日報 記者藍鈞達/台北報導
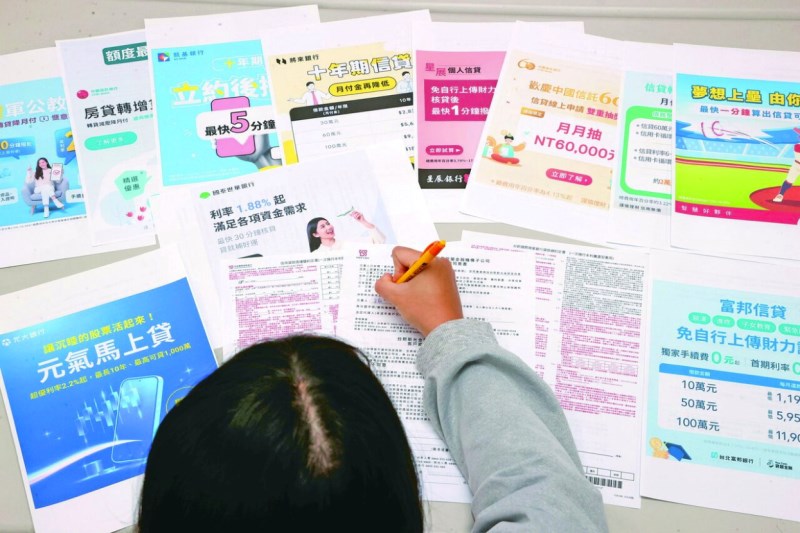
▲銀行「錢荒」愈來愈嚴重,過去民眾買房,
是拿著貸款條件一家家銀行「比利率」,
現在可能連想借錢都得先抽號碼牌。(聯合報系資料照)
銀行「錢荒」愈來愈嚴重,過去民眾買房,
是拿著貸款條件一家家銀行「比利率」,
現在可能連想借錢都得先抽號碼牌。
近期再傳大型銀行暫停房貸收件、排隊撥款,
甚至只做VIP客戶。
另一方面,過去一度殺到2%上下的信貸,
利率也一路墊高1個百分點之上,
中小型建商更因土建融難拿,
被迫轉向中租等融資租賃業者籌錢,
銀行資金緊俏已從個人燒向企業。
中央銀行總裁楊金龍在上次理監事會指出,
會透過公開市場操作,調節市場資金狀況。
然而市場人士說,「市場資金真的很緊」,
台股7月回檔後再度升溫,也讓資金重新往股市靠攏,
自然擠壓到產業、房市資金需求,
金融機構吸納資金難度提高,
只好錙銖必較,拉抬放款利率,
並選擇利潤較高項目。
據了解,包括國泰世華、玉山、永豐等銀行,
部分分行已有暫停房貸收件情況,
此外更有多家銀行出現房貸案件排隊審核或等待撥款時間「愈來愈長」;
或僅承作VIP或既有往來客戶。
過去民眾申請房貸,是拿著薪資、財力條件向多家銀行比價,
如今卻變成先問「銀行還收不收件」、「多久可以撥款」。
行庫主管指出,目前問題已不單只是央行房市信用管制,
承作房貸態度保守主因在於市場資金緊張,
「錢都跑到股市去了」。
銀行對資金配置已有不同考量,
承作低利率、長天期房貸意願自然下降。
此外信貸市場也出現變化。
過去銀行積極搶薪轉戶、公教及大型企業員工時,
信用條件好的客戶還可談到2%多的利率,
甚至一度出現信貸利率比肩房貸,如今已不可同日而語。
以目前銀行方案來看,包括台北富邦、台新銀行等信貸,
都已從3%起跳,總費用率甚至可能達4%。
銀行主管表示,現在廣告雖可能看到2%低利,
但多屬首期或短期優惠,
實際核貸利率站上3%、4%已相當普遍。
行庫主管透露,銀行銀根收緊,對中小型建商衝擊更直接。
央行打炒房後,
不少中小型建商向銀行申請土地融資、建築融資時碰壁,
最後只好轉向中租等融資租賃公司尋求周轉,
利率則上看6%,但即使資金成本明顯高於銀行,
對建商而言,「借不借得到」已比「利率多少」更重要。
資料來源:經濟日報>金融>金融脈動https://money.udn.com/money/story/5613/9740275 |


